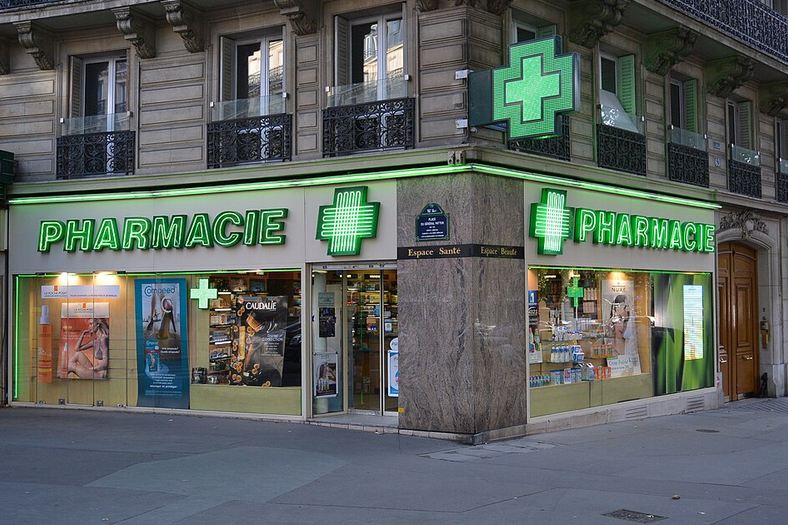
L’assurance multirisque pro pour une pharmacie doit répondre à des risques très concrets : vol de médicaments, dommages aux locaux, perte de marchandises, responsabilité vis-à-vis des clients et interruption d’activité. Pour un officinal, le bon contrat n’est pas seulement celui qui coûte le moins cher, mais celui qui protège réellement le stock, le matériel et la continuité de service.
Pourquoi une pharmacie a besoin d’une couverture adaptée ?
Un commerce exposé à plusieurs risques
Une pharmacie cumule plusieurs enjeux : un local recevant du public, un stock important, parfois des produits sensibles à la température et un matériel informatique indispensable à l’activité quotidienne. Un sinistre peut donc avoir un impact immédiat sur les ventes, la relation client et l’organisation de l’officine.
Des conséquences financières rapides
Un dégât des eaux, une panne prolongée, un vol ou un incendie peuvent interrompre l’activité et générer des pertes bien supérieures à la cotisation annuelle. C’est précisément pour éviter qu’un incident ne fragilise l’entreprise qu’une multirisque professionnelle prend tout son sens.
Les garanties à regarder en priorité
Les locaux et le contenu
La première question à poser concerne la protection des locaux, du mobilier, des rayonnages, du matériel informatique et des marchandises. Pour une pharmacie, il faut aussi s’intéresser aux conditions d’indemnisation du stock, car la valeur des produits peut être importante.
Le vol et le vandalisme
Les officines sont particulièrement exposées aux risques de vol et d’effraction. Il faut donc vérifier les conditions de garantie, les systèmes de sécurité exigés par l’assureur et les éventuelles exclusions liées à certaines catégories de biens.
La perte d’exploitation
Si la pharmacie doit fermer temporairement après un sinistre, la perte d’exploitation peut compenser une partie du manque à gagner et aider à couvrir les charges fixes. Cette garantie est souvent essentielle, car elle protège la trésorerie pendant la remise en état.
La responsabilité civile professionnelle
La responsabilité civile professionnelle intervient si l’activité cause un dommage à un tiers. Sur le site Guide de l’assurance, la RC professionnelle est présentée comme obligatoire pour les professions du secteur médical, dont les pharmaciens, et souvent intégrée à une multirisque des professionnels de santé.
Lire en complément: Retraite des dentistes libéraux : comprendre la CARCDSF et anticiper ses revenus futurs
Comment lire une offre multirisque pro pour pharmacie ?
Comparer les plafonds d’indemnisation
Deux contrats peuvent sembler proches alors que leurs plafonds d’indemnisation diffèrent fortement. Pour une pharmacie, il faut notamment vérifier la prise en charge du stock, du matériel informatique, des aménagements et des produits stockés. Un plafond trop bas peut laisser une part importante du sinistre à votre charge.
Regarder les franchises
La franchise représente la part des dommages qui reste à payer. Une prime plus faible peut cacher une franchise élevée, ce qui réduit l’intérêt du contrat si le sinistre est fréquent ou modéré. Il faut donc arbitrer entre budget mensuel et reste à charge potentiel.
Vérifier les exclusions
Les exclusions sont déterminantes, en particulier pour les stocks sensibles, les équipements spécifiques ou les situations de vol. Lire ces clauses permet d’éviter les mauvaises surprises au moment où l’officine a besoin d’une indemnisation rapide.
Les critères qui font varier le prix
La taille de l’officine
Plus le local est grand, plus le stock est élevé et plus le matériel est coûteux, plus le tarif peut monter. Le chiffre d’affaires, l’emplacement et la valeur des biens assurés comptent aussi dans le calcul de la prime.
Le niveau de garanties choisi
Le prix dépend du nombre de garanties ajoutées et du niveau de protection souhaité. Une couverture complète coûte logiquement davantage qu’un contrat plus minimaliste, mais elle offre une sécurité plus large en cas de sinistre.
Les mesures de prévention
Les dispositifs de sécurité, la protection contre l’incendie, les alarmes et l’organisation du stockage peuvent influencer l’évaluation du risque par l’assureur. Une pharmacie qui réduit ses risques opérationnels a souvent plus de marge pour négocier une offre équilibrée.
Comment choisir en 2026 ?
Partir des risques réels de l’officine
La bonne méthode consiste à dresser une liste précise des risques à couvrir : locaux, stock, matériel, interruption d’activité, responsabilité civile et sécurité des biens sensibles. Le contrat doit ensuite être comparé à partir de cette base, et non sur le seul montant de la cotisation.
Demander plusieurs devis structurés
Comparer plusieurs devis permet de voir ce que chaque assureur inclut réellement. Il faut envoyer les mêmes informations à chacun pour obtenir des propositions cohérentes : surface, valeur du stock, équipements, niveau de protection souhaité et garanties indispensables.
Choisir la lisibilité avant la complexité
Une offre claire, compréhensible et adaptée à votre activité est souvent plus utile qu’un contrat très sophistiqué difficile à exploiter. Pour une pharmacie, l’essentiel est de disposer d’une couverture efficace, facile à piloter et suffisamment robuste pour préserver l’activité en cas de coup dur.